Sinistre en location meublée Airbnb : qui est responsable
Un dégât des eaux se déclare pendant un séjour réservé sur une plateforme comme Airbnb, un voyageur casse un équipement, ou un incendie touche le logement. Le propriétaire, le voyageur et la plateforme ont chacun une part de couverture possible, mais aucun des trois n’assume automatiquement l’intégralité du sinistre. Beaucoup de propriétaires loueurs découvrent trop tard que la garantie proposée par la plateforme n’est pas une assurance habitation classique, et que leur propre contrat doit être adapté à la location de courte durée.
Cet article clarifie qui doit être prévenu en premier et quelle assurance intervient selon la nature du dommage. Il détaille aussi les limites réelles de la garantie hôte, à vérifier systématiquement sur le centre d’aide officiel de la plateforme avant de s’y fier.
À retenir
– Le logement loué en courte durée à des voyageurs de passage relève du régime du meublé de tourisme, distinct du bail d’habitation classique.
– Le propriétaire loueur doit assurer son bien avec un contrat propriétaire non occupant (PNO) ou un contrat dédié à la courte durée : la garantie de la plateforme ne s’y substitue pas.
– Le voyageur peut être couvert par la garantie villégiature de sa propre assurance habitation, ou par la garantie voyageur de la plateforme selon les situations.
– La garantie hôte de type AirCover comporte des délais de déclaration, des exclusions et des plafonds à vérifier au cas par cas sur le centre d’aide officiel : elle ne dispense pas d’une assurance propriétaire.
– Le dépôt de garantie ne remplace jamais une assurance et ne couvre pas les sinistres relevant de la multirisque habitation, comme un dégât des eaux ou un incendie.
Location meublée Airbnb : un régime distinct de la location classique
Un logement réservé pour quelques nuits sur une plateforme de courte durée n’est pas soumis au même cadre qu’un bail meublé loi de 1989. Le meublé de tourisme est un logement meublé offert à la location à une clientèle de passage qui n’y élit pas domicile, pour une ou plusieurs nuitées, par opposition à un bail meublé classique conclu pour l’habitation principale du locataire.
Cette distinction a des conséquences directes sur l’assurance : les contrats pensés pour un locataire résident (garantie risques locatifs classique) ne sont pas toujours adaptés à une succession de séjours courts, avec des occupants différents chaque semaine.
Le propriétaire qui met un logement en location de courte durée doit par ailleurs le déclarer en mairie, qu’il soit classé ou non classé, au moyen du formulaire Cerfa n° 14004. Depuis la loi du 19 novembre 2024, dite loi Le Meur, cette déclaration préalable en mairie s’applique désormais aussi aux logements constituant la résidence principale du loueur mis en location de courte durée. Des cas d’exemption restent toutefois prévus par les textes. Pour aller plus loin sur ce statut, voir notre article sur le meublé de tourisme classé.
L’assurance du propriétaire loueur : PNO ou contrat dédié courte durée
C’est le propriétaire loueur qui reste responsable d’assurer le bâti et sa responsabilité civile propriétaire, indépendamment de ce que propose la plateforme. La garantie propriétaire non occupant (PNO) est un contrat couvrant le logement pendant les périodes où le propriétaire ne l’occupe pas lui-même, y compris les périodes de vacance locative entre deux réservations. Ce rythme correspond précisément à celui d’une location saisonnière.
Un contrat multirisque habitation classique, pensé pour un logement occupé par un locataire unique à l’année, peut exclure ou limiter la location meublée de courte durée répétée. Il est donc indispensable de déclarer cette activité à son assureur pour vérifier que le contrat couvre bien ce mode d’exploitation, sous peine de refus d’indemnisation en cas de sinistre. Pour approfondir ce point, voir notre article dédié à la garantie propriétaire non occupant et celui sur les contrats dédiés à la location de courte durée.
L’assurance du voyageur : la garantie villégiature
Le voyageur qui séjourne dans le logement n’est pas systématiquement démuni. Sa propre assurance habitation, si elle inclut une garantie villégiature, peut couvrir sa responsabilité civile en cas de dommages qu’il cause au logement loué : incendie, dégât des eaux ou bris de vitre survenu pendant son séjour.
Lorsque le voyageur ne dispose pas d’assurance habitation personnelle (touriste étranger de passage, voyageur non assuré), la garantie voyageur proposée par la plateforme peut prendre le relais dans certaines limites. Ces conditions varient et doivent être vérifiées au cas par cas sur le centre d’aide officiel de la plateforme réservée, comme la page consacrée à la protection des voyageurs sur Airbnb.
La garantie hôte de la plateforme : ce qu’elle couvre vraiment
C’est souvent le point le moins bien compris par les propriétaires loueurs. Une garantie hôte comme AirCover, proposée par Airbnb, est présentée comme une protection incluse automatiquement lors de la mise en location d’un bien sur la plateforme. Elle comprend notamment une composante de protection contre les dommages causés par un voyageur et une composante de responsabilité civile hôte. Voir les pages officielles : Centre d’aide Airbnb – Garantie dommages des hôtes, Centre d’aide Airbnb – La protection AirCover pour les hôtes et Centre d’aide Airbnb – Assurance responsabilité civile des hôtes.
Plusieurs points de vigilance doivent être vérifiés systématiquement sur le centre d’aide officiel avant de s’appuyer sur cette garantie :
- Une garantie commerciale, pas un contrat d’assurance classique. Cette protection est un dispositif propre à la plateforme, avec ses propres conditions d’éligibilité, distinct d’un contrat d’assurance habitation ou d’un contrat de responsabilité civile professionnelle. Les plafonds de couverture affichés évoluent dans le temps. Ils doivent donc être consultés à jour directement sur le centre d’aide, au moment du sinistre, plutôt que mémorisés à l’avance.
- Un délai de déclaration limité. La documentation de la plateforme précise un délai court après la fin du séjour ou la découverte du dommage pour transmettre la demande et les justificatifs. Ce délai doit être vérifié sur le centre d’aide au moment des faits, car son non-respect peut faire perdre le bénéfice de la garantie.
- Des exclusions précises. Certains biens (espèces, objets de valeur non déclarés, dommages indirects comme une perte de revenus locatifs) peuvent être exclus ou plafonnés différemment selon les cas.
- Une articulation avec l’assurance du propriétaire. Cette garantie ne dispense jamais le propriétaire loueur de souscrire sa propre assurance PNO ou un contrat dédié à la courte durée : elle intervient en complément, pas en remplacement.
Pour les propriétaires qui font appel à une conciergerie ou à un gestionnaire pour l’accueil des voyageurs, voir notre article sur la gestion déléguée par une conciergerie ainsi que celui sur les obligations liées à la plateforme.
Clause de renonciation à recours et dépôt de garantie
Deux notions reviennent souvent au moment d’un sinistre et méritent d’être distinguées clairement.
Une clause de renonciation à recours est une clause par laquelle une partie s’engage à ne pas se retourner contre l’assureur de l’autre partie en cas de sinistre. Selon qu’une telle clause figure ou non dans le contrat de location ou dans les conditions générales de la plateforme, l’ordre dans lequel les assureurs sont sollicités peut être modifié. Il est donc utile de relire attentivement les conditions applicables à sa réservation ou à son annonce pour savoir si une telle clause s’applique.
Le dépôt de garantie, quant à lui, a un rôle plus limité qu’on ne le pense parfois. Il sert à couvrir les dommages constatés sur le mobilier ou les équipements fournis (literie, électroménager, vaisselle), en comparaison de l’état des lieux établi au début du séjour. Il ne couvre en revanche pas les sinistres relevant de la multirisque habitation, comme un dégât des eaux, un incendie ou un bris de vitre affectant le bâti. Ces dommages relèvent de l’assurance du propriétaire ou, selon le cas, de celle du voyageur responsable. Pour aller plus loin, voir notre article sur la retenue sur le dépôt de garantie.
Qui est responsable selon le type de sinistre ?
La répartition des responsabilités dépend avant tout de la nature du dommage constaté.
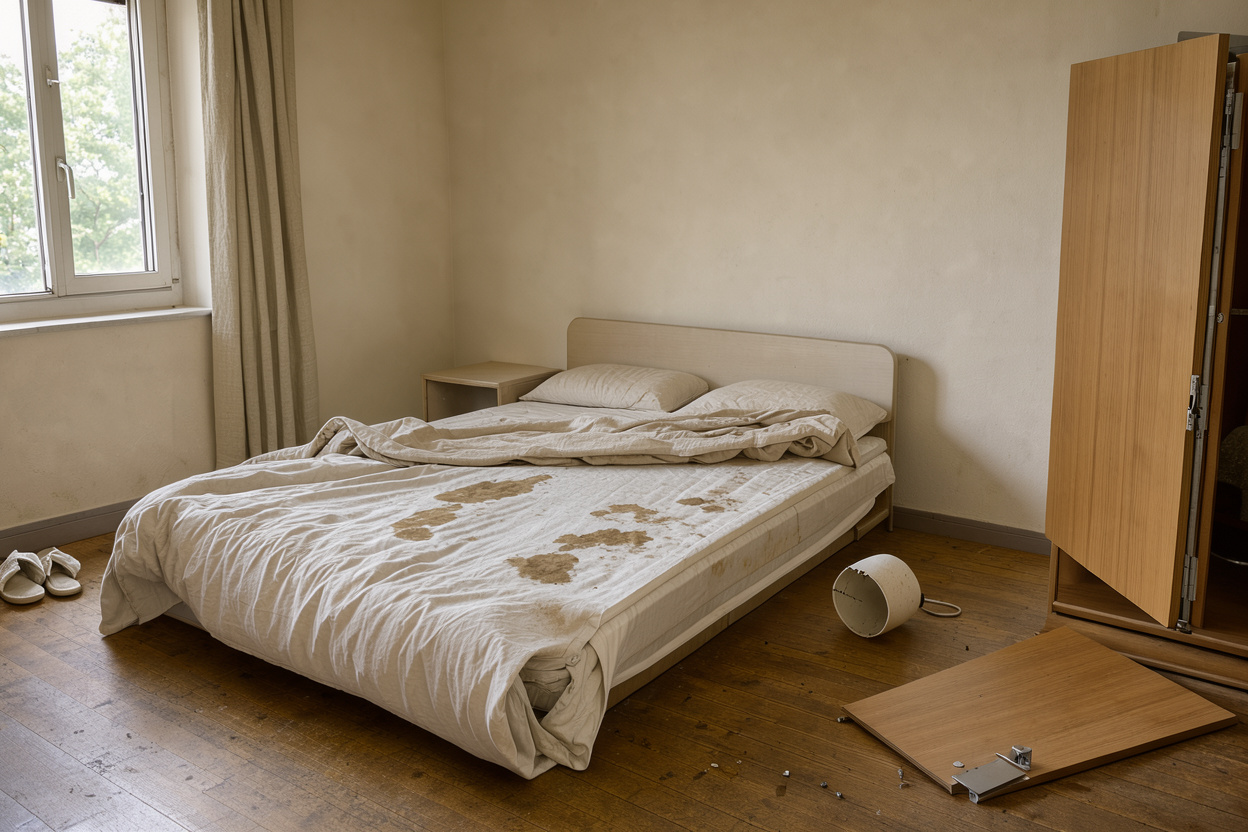
Lorsqu’un voyageur endommage un meuble ou un équipement fourni, le dépôt de garantie sert en premier lieu à couvrir le coût de remplacement ou de réparation. Si le montant dépasse la caution, ou si aucun dépôt n’a été demandé, l’assurance du voyageur (garantie villégiature) ou la garantie hôte de la plateforme peuvent être sollicitées, selon les conditions en vigueur au moment du sinistre.
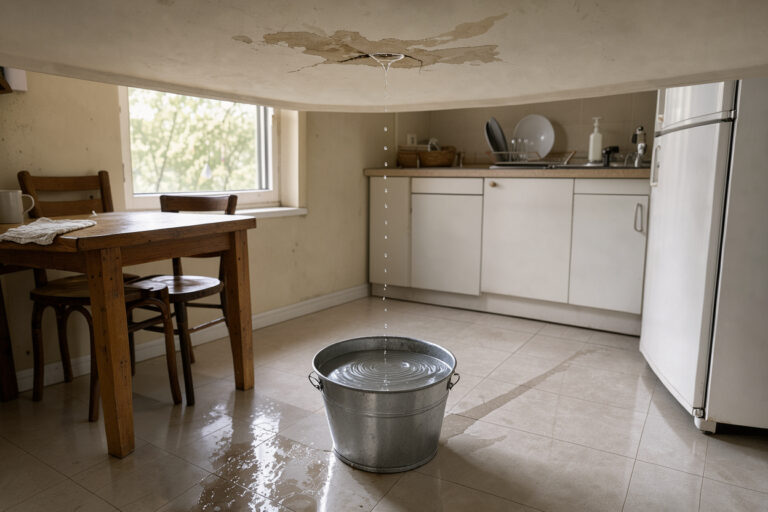
Lorsque le sinistre affecte le bâti lui-même, comme un dégât des eaux, un incendie ou une explosion, c’est en priorité l’assurance du propriétaire loueur (PNO ou contrat dédié courte durée) qui doit être mobilisée. Un éventuel recours contre le voyageur responsable reste possible, encadré le cas échéant par une clause de renonciation à recours.
Lorsque le litige persiste entre les parties sur la prise en charge, un recours au médiateur de l’assurance concerné peut permettre de débloquer la situation sans passer par une procédure judiciaire. Pour la procédure générale applicable en cas de sinistre en courte durée, voir notre article sur la procédure générale en cas de sinistre en courte durée. Voir aussi celui sur les situations de double assurance et celui sur le recours au médiateur de l’assurance. Le déroulement d’une expertise après sinistre est détaillé dans notre article sur le déroulement d’une expertise.
Questions fréquentes
Qui paie en cas de dégât des eaux pendant un séjour Airbnb ?
C’est en priorité l’assurance du propriétaire loueur, via son contrat propriétaire non occupant (PNO) ou un contrat dédié à la location de courte durée, qui doit être sollicitée pour un dégât des eaux affectant le bâti. La garantie hôte de la plateforme n’a pas vocation à se substituer à cette assurance. Pour la procédure de déclaration détaillée, voir notre article sur la procédure en cas de dégât des eaux.
La garantie AirCover remplace-t-elle une assurance habitation pour le propriétaire ?
Non. Il s’agit d’une protection commerciale complémentaire proposée par la plateforme, avec ses propres plafonds, délais de déclaration et exclusions, à vérifier à jour sur le centre d’aide officiel avant chaque saison de location. Elle ne dispense pas le propriétaire de souscrire une assurance PNO ou un contrat adapté à la courte durée.
Le dépôt de garantie couvre-t-il tous les dommages ?
Non. Le dépôt de garantie couvre uniquement le mobilier et les équipements constatés endommagés par comparaison avec l’état des lieux d’entrée. Les sinistres relevant de la multirisque habitation, comme un dégât des eaux ou un incendie, ne sont pas couverts par ce dépôt et doivent être pris en charge par l’assurance du propriétaire ou du voyageur responsable, selon le cas.
En résumé
- Un logement loué en courte durée sur une plateforme comme Airbnb relève du régime du meublé de tourisme, avec une obligation de déclaration en mairie, distincte du bail d’habitation classique.
- La hiérarchie des garanties suit généralement cet ordre : dépôt de garantie pour le mobilier ; assurance du voyageur ou garantie hôte selon la nature du dommage ; assurance du propriétaire (PNO) pour les sinistres affectant le bâti.
- La garantie hôte de type AirCover reste une protection commerciale complémentaire. Ses plafonds, délais et exclusions doivent être vérifiés systématiquement et à jour sur le centre d’aide officiel de la plateforme : elle ne remplace jamais une assurance PNO ou un contrat dédié à la courte durée.
- En cas de doute sur les bases de l’assurance applicable à ce type de location, voir notre article sur les bases de l’assurance habitation en location meublée et sur quelle assurance souscrire en tant que propriétaire bailleur.