Assurance habitation location meublée : ce qu’il faut savoir
Un logement loué meublé, c’est un même toit mais deux risques distincts à couvrir. D’un côté, le locataire, qui occupe les lieux et utilise le mobilier fourni. De l’autre, le propriétaire, qui reste exposé même lorsque personne ne vit dans le logement. Beaucoup de locataires et de propriétaires ignorent qui doit assurer quoi dans une location meublée. Ils confondent parfois les obligations qui s’appliquent à chacun. Ce panorama pose les bases : pourquoi s’assurer, quelles garanties existent, et pour qui.
À retenir
– Le locataire d’un meublé doit couvrir sa responsabilité locative (incendie, explosion, dégât des eaux) dès la remise des clés, comme en location vide.
– Le propriétaire n’a pas d’obligation légale générale de s’assurer pour son propre compte, mais reste exposé pendant la vacance locative ou en cas de défaillance du locataire : l’assurance propriétaire non occupant (PNO) répond à ce risque.
– Une multirisque habitation complète peut aussi couvrir le mobilier, le vol, le bris de glace et la responsabilité civile vie privée, en plus du socle obligatoire.
– La garantie catastrophe naturelle est incluse de plein droit dans tout contrat garantissant l’incendie ou d’autres dommages aux biens : elle ne se choisit pas séparément.
– L’obligation légale précise du locataire et la comparaison détaillée entre location meublée et location vide font l’objet d’articles à part.
Pourquoi l’assurance se pose différemment en location meublée
Un logement meublé combine deux catégories de biens à protéger. D’une part les murs, qui appartiennent au propriétaire. D’autre part le mobilier fourni pour l’usage du locataire, qui appartient également au propriétaire mais dont le locataire a la garde au quotidien. Cette superposition multiplie les responsabilités croisées. Un sinistre peut toucher le bâti, le mobilier, ou les deux. La personne responsable de la déclaration n’est pas toujours la même selon la nature du dommage.
Le statut de la location meublée est encadré par un texte spécifique : le titre Ier bis de la loi n° 89-462 du 6 juillet 1989. Il régit les rapports locatifs pour les baux meublés à titre de résidence principale, aux articles 25-3 et suivants. Ce cadre juridique distinct entraîne des règles d’assurance qui ne sont pas rigoureusement identiques à celles d’une location vide. La nature et la valorisation des biens couverts en sont un exemple, sujet que nous détaillons dans un article dédié plutôt qu’ici.
Une location meublée est un logement loué équipé d’un mobilier suffisant pour permettre au locataire d’y vivre normalement dès son entrée dans les lieux, sans avoir à apporter ses propres meubles. La liste minimale de ce mobilier — literie, dispositif d’occultation des fenêtres dans les chambres, plaques de cuisson, réfrigérateur, vaisselle, table et sièges, notamment — est fixée par décret. Cette définition conditionne le régime juridique applicable au bail, y compris certaines de ses conséquences en matière d’assurance.
Ce que le locataire doit couvrir
Comme pour toute location, qu’elle soit meublée ou vide, le locataire doit justifier d’une assurance couvrant sa responsabilité locative dès la remise des clés, puis chaque année sur demande du propriétaire. Cette obligation figure à l’article 7 g de la loi du 6 juillet 1989, qui impose au locataire de « s’assurer contre les risques dont il doit répondre en sa qualité de locataire ».
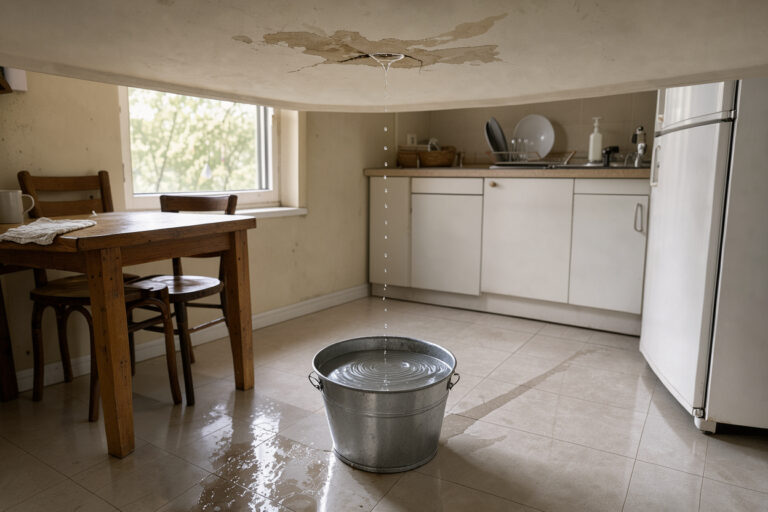
La garantie minimale attendue porte sur trois risques : l’incendie, l’explosion et le dégât des eaux. Concrètement, le locataire doit pouvoir indemniser le propriétaire si l’un de ces sinistres, dont il est responsable, endommage le logement. La preuve de cette assurance se fait par la remise d’une attestation de l’assureur.
Cette obligation légale s’applique en meublé comme en location vide. Son détail précis — sanctions en cas de défaut, modalités de justification annuelle, cas particuliers de la colocation — dépasse le cadre de ce panorama. Il fait l’objet d’un article spécifique sur ce site.
Ce que le propriétaire bailleur a intérêt à assurer
Contrairement au locataire, le propriétaire d’un logement meublé n’est soumis à aucune obligation légale générale de s’assurer pour son propre compte. Pourtant, il reste exposé à plusieurs risques que l’assurance du locataire ne couvre pas. C’est le cas des périodes de vacance locative entre deux baux, d’une éventuelle défaillance d’assurance du locataire, ou encore de dommages dont la responsabilité du locataire n’est pas engagée.
L’assurance propriétaire non occupant, ou PNO, répond précisément à cette zone de risque. L’assurance PNO est un contrat souscrit par le propriétaire d’un logement qu’il n’occupe pas lui-même. Elle le protège en complément — jamais en remplacement — de l’assurance du locataire. Elle couvre notamment la responsabilité civile du propriétaire et les dommages au bâti lorsque aucune autre assurance ne joue.
Le marché de l’assurance habitation confirme cette dynamique. En 2025, les contrats destinés aux non-occupants ont affiché la progression de cotisations la plus soutenue du marché, avec +10,0 % sur un an, contre +8,4 % pour l’ensemble de l’assurance habitation. Ce chiffre traduit une prise de conscience croissante des propriétaires bailleurs sur ce point.
Il faut distinguer la PNO d’un autre contrat parfois confondu avec elle : la garantie loyers impayés (GLI), qui couvre un risque financier — le défaut de paiement du loyer — et non un risque de dommage assurantiel. Les deux protections répondent à des besoins différents et peuvent se cumuler.
À noter : la lecture la plus utile de l’assurance en meublé n’est pas « qui est obligé de s’assurer », mais « qui reste exposé si l’autre partie ne s’assure pas ou mal ». Le locataire couvre sa responsabilité envers le propriétaire ; le propriétaire, via la PNO, couvre ce que ni le locataire ni son assurance ne prendront jamais en charge. Les deux logiques sont complémentaires, pas concurrentes.
Les garanties d’une assurance habitation en meublé
Au-delà du socle obligatoire du locataire, une multirisque habitation complète étend la couverture à des risques que la garantie minimale ne couvre pas. Elle peut inclure le vol, le bris de glace, les dommages électriques, ou encore la responsabilité civile vie privée pour les dommages causés à des tiers. Pour un meublé, cette couverture élargie a une importance particulière. Le mobilier fourni par le propriétaire représente une valeur qu’il est utile de déclarer précisément, par exemple au moyen d’un inventaire annexé au bail, afin d’éviter une sous-évaluation en cas de sinistre.
Un élément de la couverture s’applique automatiquement, sans que l’assuré puisse le retirer du contrat : la garantie catastrophe naturelle. Dès qu’un contrat garantit l’incendie ou d’autres dommages aux biens situés en France, il inclut de plein droit cette garantie. Elle est codifiée au livre Ier, titre II, chapitre V du code des assurances, à partir de l’article L125-1. Elle ne joue qu’après la publication d’un arrêté interministériel constatant l’état de catastrophe naturelle. Sa présence dans le contrat, elle, reste automatique.
Qui doit s’assurer selon la situation
Trois situations types se rencontrent le plus souvent en location meublée, et elles n’appellent pas exactement les mêmes réponses en matière d’assurance.
Dans une location meublée classique, un seul locataire (ou un couple) occupe le logement : les principes exposés plus haut s’appliquent directement, avec une seule assurance locataire à produire.
En colocation meublée, plusieurs locataires partagent le même bail. Selon les clauses du contrat de location, chaque colocataire peut souscrire sa propre assurance, ou une clause de solidarité peut désigner un contrat unique couvrant l’ensemble du groupe. Cette organisation mérite d’être clarifiée dès la signature du bail pour éviter tout flou en cas de sinistre.
Pour une location meublée de courte durée, souvent qualifiée de meublé de tourisme, le cadre juridique et assurantiel diffère sensiblement de celui d’une location meublée classique à usage de résidence principale. Ce cas de figure obéit à des règles propres qui ne sont pas traitées dans ce panorama.
Comment choisir une couverture adaptée à un meublé
Le choix d’une couverture doit correspondre à l’usage réel du logement plutôt qu’à un contrat standard non ajusté. La présence de mobilier fourni par le propriétaire, la durée du bail et le statut de résidence principale ou non du locataire sont autant d’éléments à prendre en compte.
Plusieurs points méritent une attention particulière au moment de la souscription :
- la valeur du mobilier déclarée, qui doit correspondre à la réalité de l’équipement fourni pour éviter une indemnisation insuffisante ;
- les plafonds d’indemnisation prévus par le contrat pour chaque type de dommage ;
- un éventuel délai de carence avant la prise d’effet de certaines garanties ;
- les justificatifs à produire au propriétaire, à remettre lors de l’entrée dans les lieux puis chaque année sur demande.
Pour approfondir ces sujets, consultez le guide sur le choix d’un contrat d’assurance habitation et le guide sur l’assurance propriétaire non occupant, ou explorez notre comparatif des meilleures assurances habitation pour situer les offres du marché.
Questions fréquentes
Un locataire en meublé doit-il obligatoirement s’assurer ?
Oui, au même titre qu’en location vide, pour la responsabilité locative couvrant l’incendie, l’explosion et le dégât des eaux, conformément à l’article 7 g de la loi du 6 juillet 1989. Le détail de cette obligation et ses conséquences en cas de défaut font l’objet d’un article dédié sur ce site.
Le propriétaire d’un meublé est-il obligé de s’assurer ?
Non, aucune obligation légale générale ne pèse sur le propriétaire pour son propre compte. Une assurance propriétaire non occupant (PNO) reste toutefois recommandée pour couvrir la vacance locative et les situations non prises en charge par l’assurance du locataire.
La garantie catastrophe naturelle est-elle incluse automatiquement ?
Oui. Dès qu’un contrat garantit l’incendie ou d’autres dommages aux biens, la garantie catastrophe naturelle y est incluse de plein droit, sans possibilité pour l’assuré de la retirer du contrat.
En résumé
- Locataire et propriétaire n’ont pas la même logique d’assurance en location meublée : obligation locative pour l’un, protection patrimoniale via la PNO pour l’autre.
- La garantie minimale du locataire couvre l’incendie, l’explosion et le dégât des eaux ; une multirisque habitation complète va plus loin, avec mobilier, vol et responsabilité civile.
- La garantie catastrophe naturelle s’ajoute automatiquement à tout contrat dommages aux biens, sans démarche particulière.
- Colocation, meublé classique ou meublé de tourisme n’appellent pas exactement les mêmes réponses assurantielles.
Pour aller plus loin, retrouvez nos articles consacrés à l’obligation légale précise du locataire, au choix détaillé d’un contrat, ou à la comparaison entre assurance en location meublée et en location vide. Consultez aussi notre FAQ complète sur l’assurance habitation et notre lexique de l’assurance habitation.