Assurance location meublée et objets électroménagers inclus
Un logement loué meublé ne se limite pas à un lit et une table : la loi impose au bailleur d’y fournir une liste minimale d’équipements, dont plusieurs appareils électroménagers. Cette obligation soulève une question fréquente, aussi bien côté locataire que côté propriétaire : qui assure ces appareils si un dommage survient ? La réponse dépend de la nature de l’événement et du contrat de chacun.
À retenir
– La loi impose une liste minimale d’équipements dans un meublé, dont plusieurs appareils électroménagers (décret n° 2015-981 du 31 juillet 2015).
– Le locataire répond de l’usage courant de ces appareils via sa responsabilité locative ; le bailleur assure leur valeur via son assurance propriétaire non occupant (PNO).
– Une panne liée à l’usure normale n’est pas un sinistre assurable ; un incendie, un dégât des eaux ou un événement accidentel peut l’être.
– L’état des lieux d’entrée avec inventaire détaillé est la pièce de référence en cas de litige sur la présence ou l’état d’un appareil.
– Franchise et vétusté s’appliquent à l’électroménager comme au reste du mobilier lors d’une indemnisation.
Quels équipements électroménagers un logement meublé doit-il inclure ?
Un logement ne peut être loué comme « meublé » que s’il respecte la liste fixée par le décret n° 2015-981 du 31 juillet 2015 fixant la liste des éléments de mobilier d’un logement meublé, entré en vigueur le 1ᵉʳ septembre 2015. Ce texte définit le meublé comme un logement « équipé d’un mobilier en nombre et qualité suffisants ». Il doit permettre au locataire d’y dormir, manger et vivre convenablement au regard des exigences de la vie courante.
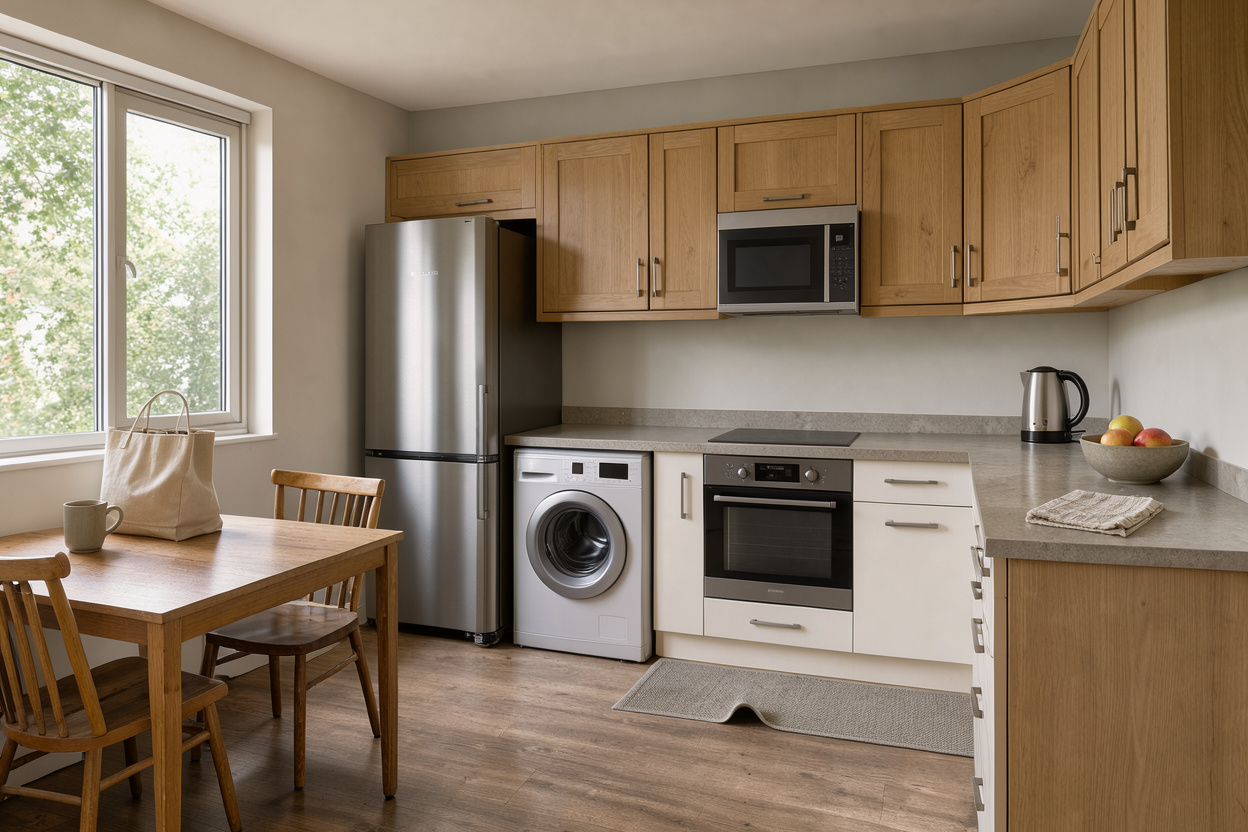
Parmi les onze catégories d’équipements listées à l’article 1er du décret, plusieurs concernent directement l’électroménager :
- des plaques de cuisson ;
- un four ou un four à micro-ondes ;
- un réfrigérateur et un congélateur, ou à défaut un réfrigérateur doté d’un compartiment permettant d’atteindre une température de -6 °C ou moins ;
- la vaisselle nécessaire à la prise des repas ;
- des ustensiles de cuisine.
Le décret cite aussi la literie, les dispositifs d’occultation des chambres, une table et des sièges, des étagères de rangement, des luminaires et du matériel d’entretien ménager adapté au logement. Ces éléments relèvent toutefois du mobilier plutôt que de l’électroménager proprement dit. Le texte intégral de l’article 1er est consultable sur Légifrance. L’ANIL en propose une lecture commentée destinée aux bailleurs et aux locataires.
Un logement meublé est un logement loué à usage d’habitation, équipé dès l’entrée du locataire d’un mobilier et d’un électroménager suffisants pour y vivre normalement, conformément à la liste minimale fixée par le décret n° 2015-981.
Qui doit assurer ces appareils : locataire ou bailleur ?
La règle générale se résume ainsi : le locataire répond de l’usage courant des équipements fournis, tandis que le bailleur assure la valeur du bien qu’il met en location. Cette distinction découle du partage classique des responsabilités entre occupant et propriétaire, et non d’une règle propre à l’électroménager.
Le locataire est responsable des dommages qu’il cause par sa faute, sa négligence ou un mauvais usage des équipements mis à sa disposition. Cette responsabilité est couverte par la garantie responsabilité civile de son assurance habitation. L’assurance des risques locatifs est d’ailleurs obligatoire lorsque le meublé constitue la résidence principale du locataire, en application de l’article 7, g de la loi n° 89-462 du 6 juillet 1989. Pour comprendre précisément ce que recouvre cette garantie, voir assurance location meublée et responsabilité civile locative.
La responsabilité civile locative est l’obligation pour le locataire de réparer les dommages causés au logement et à ses équipements par sa faute pendant la durée du bail. Il peut s’en exonérer s’il démontre un cas de force majeure, un vice de construction ou le fait d’un tiers.
Le bailleur, de son côté, reste propriétaire de l’électroménager qu’il a fourni. Il a donc intérêt à souscrire une assurance propriétaire non occupant (PNO), qui couvre notamment la valeur des équipements et du mobilier qu’il met à disposition, indépendamment des fautes du locataire. Cette assurance intervient par exemple en cas de sinistre accidentel touchant le logement, ou en complément lorsque l’assurance du locataire ne suffit pas à couvrir la totalité des dommages. Le détail de cette couverture est développé dans assurance PNO pour une location meublée et dans propriétaire bailleur meublé et assurance du mobilier fourni.
Panne ou sinistre : une distinction déterminante pour l’assurance
Toutes les assurances, qu’elles soient souscrites par le locataire ou par le bailleur, reposent sur la même logique : elles couvrent des événements accidentels et imprévisibles, pas l’usure normale des biens.
Une panne liée à la fin de vie d’un appareil, à un défaut d’entretien ou à un usage prolongé n’est pas un sinistre assurable. Un réfrigérateur qui cesse de fonctionner après plusieurs années d’usage, ou un four dont la résistance s’use progressivement, relève de l’obsolescence normale du matériel, pas d’un événement couvert par un contrat d’assurance habitation. C’est au bailleur, en tant que propriétaire du bien, d’assumer le remplacement d’un équipement hors d’usage par vétusté, indépendamment de toute question d’assurance ; ce point spécifique est détaillé dans panne d’un équipement fourni en location meublée.
À l’inverse, un sinistre accidentel peut être couvert : un incendie d’origine électrique, un dégât des eaux qui endommage un appareil, ou un choc accidentel causé par le locataire. Dans ces cas, la garantie mobilisée dépend de l’origine du dommage et de l’auteur du fait générateur. Elle peut relever de la responsabilité civile locative si le locataire est en cause, de la garantie incendie ou dégât des eaux du contrat multirisque habitation, ou de l’assurance PNO du bailleur selon les circonstances.
L’état des lieux et l’inventaire : la référence en cas de litige
En cas de désaccord sur la présence ou l’état d’un appareil électroménager, la première pièce consultée est l’état des lieux d’entrée, idéalement accompagné d’un inventaire détaillé du mobilier et de l’électroménager fourni.
Un inventaire précis mentionne, pour chaque appareil, sa nature, éventuellement sa marque, et son état constaté à l’entrée dans les lieux (neuf, bon état, usagé, traces d’usure). Cette description sert de référence lors de l’état des lieux de sortie. Elle permet de distinguer une dégradation imputable au locataire d’une usure normale déjà présente à son arrivée. Sans cet inventaire, il devient plus difficile pour le bailleur de prouver qu’un appareil était en bon état au moment de la remise des clés, et pour le locataire de se défendre contre une réclamation infondée.
Le lien entre cette formalité et la couverture d’assurance est développé dans locataire meublé et état des lieux : le lien avec l’assurance, et la question de l’inventaire assuré côté bailleur dans propriétaire bailleur meublé et inventaire du mobilier assuré.
Franchise et vétusté appliquées à l’électroménager
Lorsqu’un sinistre assurable endommage un appareil électroménager, l’indemnisation versée par l’assureur n’est presque jamais égale au prix d’achat initial de l’appareil.
La franchise est la somme qui reste systématiquement à la charge de l’assuré pour chaque sinistre, quel que soit le montant du dommage indemnisé par ailleurs. Elle est fixée dans les conditions particulières du contrat et varie selon la formule souscrite.
À cette franchise peut s’ajouter un abattement pour vétusté : certains contrats indemnisent les biens mobiliers, y compris l’électroménager, en valeur d’usage, c’est-à-dire en tenant compte de leur ancienneté et de leur dépréciation. D’autres formules proposent une indemnisation en valeur à neuf, sans déduction de vétusté, mais ce niveau de garantie a généralement un coût plus élevé. Il est donc utile, pour le locataire comme pour le bailleur, de vérifier cette clause avant la survenue d’un sinistre plutôt qu’au moment de l’indemnisation. Le fonctionnement général de la franchise en meublé est détaillé dans franchise applicable en cas de sinistre en meublé.
Bonnes pratiques pour éviter les litiges sur l’électroménager fourni
Documenter, signaler rapidement et connaître les termes de son propre contrat permet d’éviter l’essentiel des désaccords entre locataire et bailleur sur l’électroménager fourni.
Dès la constatation d’une panne ou d’un dommage, il est recommandé au locataire de le signaler par écrit au bailleur. Cela permet de dater précisément l’événement et de conserver une trace en cas de contestation ultérieure. Côté bailleur, conserver les factures d’achat et les échanges avec le locataire facilite toute démarche auprès de son assureur PNO. Enfin, relire les exclusions de son contrat évite les mauvaises surprises au moment d’une indemnisation, notamment les clauses relatives à la vétusté et aux plafonds de garantie. La DGCCRF rappelle l’importance de lire attentivement les conditions générales et particulières avant de souscrire une assurance liée à une location. Pour une vue d’ensemble des garanties utiles en meublé, voir assurance location meublée : les garanties essentielles et assurance habitation location meublée : ce qu’il faut savoir.
Questions fréquentes
Qui doit remplacer un réfrigérateur en panne dans un meublé ?
En principe, c’est au bailleur, en tant que propriétaire du bien, de remplacer un appareil hors d’usage par vétusté ou usure normale. Il en va différemment si la panne résulte d’un mauvais usage ou d’une négligence du locataire : dans ce cas, sa responsabilité locative peut être engagée.
L’assurance du locataire couvre-t-elle le four fourni par le bailleur ?
La garantie responsabilité civile locative du locataire peut intervenir si un dommage causé au four fourni par le bailleur résulte de sa faute ou de sa négligence. Elle ne couvre en revanche pas l’usure normale de l’appareil, qui reste à la charge du bailleur.
Que faire si un appareil électroménager est absent ou en mauvais état à l’entrée dans les lieux ?
Il est indispensable de le mentionner précisément sur l’état des lieux d’entrée, idéalement avec un inventaire détaillant l’état de chaque appareil. Cette description protège le locataire d’une réclamation infondée au départ et permet au bailleur de documenter la conformité du logement avec la liste légale du décret n° 2015-981.
En résumé
Un logement meublé doit légalement inclure une liste minimale d’équipements, dont plusieurs appareils électroménagers, fixée par le décret n° 2015-981 du 31 juillet 2015. La répartition des responsabilités assurantielles suit une logique simple : le locataire répond de l’usage courant via sa responsabilité locative, le bailleur assure la valeur du bien via son assurance propriétaire non occupant. Une panne liée à l’usure normale n’est jamais assurable, contrairement à un sinistre accidentel comme un incendie ou un dégât des eaux. L’état des lieux détaillé, accompagné d’un inventaire, reste la meilleure protection contre un litige. La franchise et, selon les contrats, l’abattement pour vétusté déterminent quant à eux le montant réellement perçu en cas d’indemnisation.