Assurance PNO pour une location meublée
Un propriétaire qui loue un meublé à l’année reste exposé à des risques que l’assurance de son locataire ne couvre jamais. La vacance entre deux baux en est un exemple simple : sans locataire, aucun contrat locataire ne protège le logement. L’assurance propriétaire non-occupant (PNO) est le contrat conçu pour couvrir ces angles morts. Elle garantit le bien immobilier et la responsabilité civile du propriétaire pendant les périodes où il n’occupe pas lui-même le logement, qu’il soit loué ou vacant.
Ce guide détaille ce que couvre la garantie PNO et son coût moyen constaté en 2025. Il précise aussi les cas où la loi impose réellement de la souscrire, ce qui n’est pas systématique pour un meublé loué à l’année.
À retenir
– La PNO couvre le propriétaire pour les risques que l’assurance du locataire ne couvre jamais : vice de construction, défaut d’entretien de l’immeuble, vacance locative entre deux baux.
– Elle inclut une responsabilité civile propriétaire non occupant et, selon les options choisies, des garanties dommages (incendie, dégât des eaux, catastrophe naturelle, vol).
– La prime moyenne d’un contrat non-occupant s’établissait à 191 € par an en 2025, en hausse de 8,1 % sur un an, selon France Assureurs.
– Elle n’est obligatoire par la loi que si le logement est situé dans un immeuble en copropriété (article 9-1 de la loi du 10 juillet 1965, issu de la loi ALUR).
– Hors copropriété, elle reste facultative mais couvre un risque financier réel : vacance locative, sinistre d’origine bâtimentaire, ou défaut d’assurance du locataire malgré son obligation légale.
Qu’est-ce que l’assurance PNO, précisément ?
L’assurance propriétaire non-occupant est un contrat multirisque habitation souscrit par le propriétaire d’un logement qu’il n’habite pas lui-même. Cela couvre trois situations : logement loué, logement vacant entre deux locations, ou logement mis à disposition à titre gratuit. Elle se distingue de l’assurance multirisque habitation classique que le locataire peut souscrire pour ses propres biens mobiliers et sa propre responsabilité civile. La PNO protège le propriétaire ; elle ne protège jamais le mobilier ou les effets personnels du locataire.
Notre analyse : la PNO se comprend mieux comme une assurance des vides de couverture que comme une simple option supplémentaire. Elle ne fait pas doublon avec l’assurance d’un locataire, même quand ce dernier est bien assuré. Elle prend le relais exactement là où le contrat locataire s’arrête : sur le bâti, sur la vacance, et sur la responsabilité propre du propriétaire.
Pour un meublé loué à l’année, la PNO se superpose donc à une éventuelle assurance du locataire, sans faire double emploi. Chacun des deux contrats couvre un risque distinct. C’est ce qui explique pourquoi la question de la souscription se pose indépendamment de celle du locataire, comme le rappelle la fiche pratique de la DGCCRF sur l’assurance de la location immobilière.
Ce que couvre concrètement la garantie PNO
La garantie PNO combine deux volets. Le premier est une responsabilité civile du propriétaire non-occupant. Elle couvre les préjudices causés à des tiers — voisins, locataires, visiteurs — par un vice de construction, un défaut d’entretien de l’immeuble, ou un sinistre dont l’origine n’est pas imputable au comportement du locataire. Le second volet est généralement proposé en option. Il ajoute des garanties dommages aux biens : incendie, dégât des eaux, catastrophe naturelle, tempête, vol ou vandalisme, selon le niveau de contrat choisi.
Concrètement, la PNO joue dans trois situations que l’assurance d’un locataire ne couvre jamais.
| Situation | Pourquoi l’assurance du locataire ne couvre pas | Ce que fait la PNO |
|---|---|---|
| Vacance locative entre deux baux | Aucun locataire, donc aucun contrat locataire en vigueur | Couvre le logement pendant la période vide |
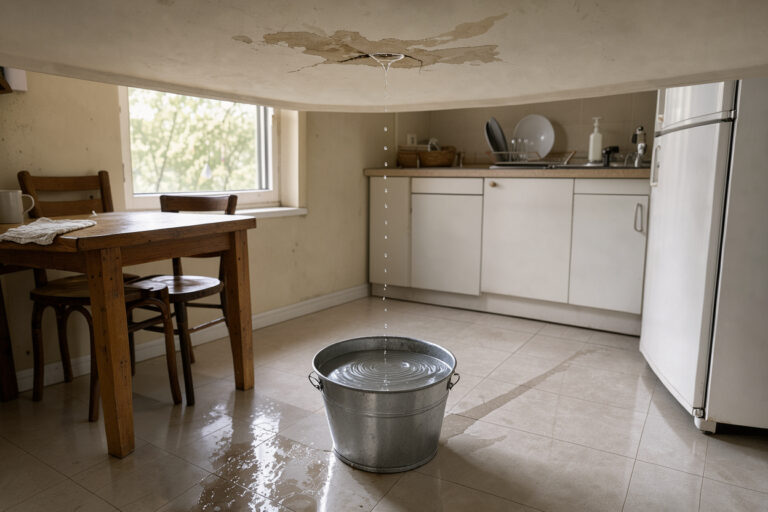
| Sinistre d’origine bâtimentaire | Canalisation vétuste, toiture ou installation électrique mal entretenue : la cause n’est pas le locataire | Prend en charge les dommages liés au bâti |
| Locataire non assuré ou mal assuré | Défaut de souscription, résiliation non signalée ou défaut de paiement de prime | Assure le propriétaire indépendamment de la situation du locataire |
Combien coûte une assurance PNO en 2026 ?
La prime moyenne d’un contrat d’assurance habitation non-occupant s’élevait à 191 € par an en 2025. Elle était en hausse de 8,1 % par rapport à 2024, selon les données publiées par France Assureurs, « L’assurance habitation en 2025 ». À titre de comparaison, la prime moyenne d’un contrat occupant s’établissait à 351 € par an la même année (+7,9 %). L’écart reflète un périmètre de garanties généralement plus resserré côté PNO, centré sur la responsabilité civile et les dommages au bâti plutôt que sur les biens mobiliers.
Ce montant reste une moyenne nationale. Le tarif effectif d’un contrat dépend de la surface du logement, de sa localisation, du niveau de garanties souscrites (formule responsabilité civile seule ou multirisque complète) et de la franchise choisie. Un meublé de petite surface en zone peu sinistrée se situera plutôt en dessous de cette moyenne. Un logement plus grand, ou situé dans une zone à risque climatique élevé, se situera plutôt au-dessus.
La PNO est-elle obligatoire pour un meublé loué à l’année ?
Non, pas systématiquement. L’obligation légale de souscrire une assurance responsabilité civile en tant que propriétaire non-occupant ne s’applique que dans un cas précis : lorsque le logement est situé dans un immeuble soumis au statut de la copropriété. Cette obligation résulte de l’article 9-1 de la loi n° 65-557 du 10 juillet 1965 fixant le statut de la copropriété des immeubles bâtis. Ce texte a été créé par l’article 58 de la loi n° 2014-366 du 24 mars 2014, dite loi ALUR. Il impose à chaque copropriétaire, qu’il occupe son lot ou non, de s’assurer contre les risques de responsabilité civile dont il doit répondre en cette qualité. Cette obligation est entrée en vigueur le 1ᵉʳ janvier 2015.
En dehors d’une copropriété — une maison individuelle mise en location meublée à l’année, par exemple — aucun texte n’impose au propriétaire de souscrire une assurance PNO. L’ANIL confirme que cette obligation ne s’applique pas à la location d’une maison individuelle. La décision reste alors entièrement volontaire. C’est précisément ce point qui distingue un meublé en copropriété d’un meublé en monopropriété au regard de l’assurance du bailleur.
| Régime du logement | PNO obligatoire ? | Base légale |
|---|---|---|
| Copropriété | Oui, au minimum en responsabilité civile | Article 9-1, loi du 10 juillet 1965 (loi ALUR), depuis le 1ᵉʳ janvier 2015 |
| Maison individuelle / monopropriété | Non | Aucune obligation légale spécifique |
Pourquoi la souscrire même hors obligation légale
L’absence d’obligation légale hors copropriété ne supprime pas le risque financier auquel s’expose le propriétaire. Elle le laisse simplement à sa charge s’il choisit de ne pas s’assurer. Trois éléments justifient de souscrire une PNO même quand la loi ne l’exige pas.
D’abord, la vacance locative entre deux baux n’est couverte par aucun contrat locataire, puisqu’aucun locataire n’est alors en place. Un dégât des eaux ou un incendie survenant pendant cette période reste entièrement à la charge du propriétaire s’il n’a pas de PNO. Ensuite, un sinistre d’origine bâtimentaire n’est par nature jamais couvert par l’assurance d’un locataire : vice de construction, défaut d’entretien de la toiture, d’une canalisation ou d’une installation électrique vétuste. Seule une garantie propriétaire peut prendre en charge ce type de dommage.
Enfin, le locataire d’un meublé loué à titre de résidence principale est légalement tenu de s’assurer contre les risques locatifs, au même titre qu’en location vide. Mais rien ne garantit en pratique que cette obligation soit respectée à tout moment du bail. Une résiliation de contrat non signalée, ou un simple défaut de paiement de prime, peut laisser le propriétaire sans recours immédiat si un sinistre survient entre-temps.
Dans les trois cas, l’absence de garantie PNO ne se traduit pas par une absence de risque, mais par un risque intégralement supporté par le propriétaire : le coût des réparations, voire la mise en cause de sa responsabilité civile vis-à-vis d’un tiers, reste alors à sa charge sans recours possible auprès d’un assureur.
Questions fréquentes
L’assurance PNO est-elle obligatoire pour une location meublée ?
Seulement si le logement est situé dans un immeuble en copropriété. Dans ce cas, l’article 9-1 de la loi du 10 juillet 1965, issu de la loi ALUR, impose depuis le 1ᵉʳ janvier 2015 une assurance responsabilité civile au propriétaire non-occupant. Hors copropriété, la PNO reste facultative mais recommandée compte tenu des risques qu’elle couvre.
Combien coûte une assurance PNO ?
La prime moyenne d’un contrat d’assurance habitation non-occupant s’élevait à 191 € par an en 2025, en hausse de 8,1 % sur un an, selon France Assureurs. Le tarif exact dépend de la surface, de la localisation et du niveau de garanties choisi.
La PNO remplace-t-elle l’assurance du locataire ?
Non. Les deux contrats couvrent des risques distincts et se superposent sans faire double emploi. L’assurance du locataire couvre ses biens mobiliers et sa propre responsabilité civile ; la PNO couvre le propriétaire pour les risques qu’aucune assurance locataire ne prend en charge : vice de construction, défaut d’entretien du bâti, et vacance locative entre deux baux.
En résumé
- La PNO est un contrat souscrit par le propriétaire d’un logement qu’il n’occupe pas, distinct de l’assurance éventuelle du locataire.
- Elle couvre la responsabilité civile du propriétaire et, selon les options, les dommages au bâti : incendie, dégât des eaux, catastrophe naturelle, vol.
- Son prix moyen s’établissait à 191 € par an en 2025, en hausse de 8,1 % sur un an.
- Elle n’est légalement obligatoire qu’en copropriété, depuis le 1ᵉʳ janvier 2015 (article 9-1 de la loi du 10 juillet 1965, issu de la loi ALUR).
- Hors copropriété, elle reste facultative mais couvre des risques bien réels pour un meublé loué à l’année : vacance locative, sinistre d’origine bâtimentaire, absence d’assurance du locataire.
Pour les autres aspects de l’assurance d’un logement meublé loué à l’année, nos guides pratiques et notre lexique de l’assurance habitation détaillent les garanties courantes et leur vocabulaire. Notre rubrique questions fréquentes répond aux interrogations les plus courantes des propriétaires bailleurs.