Dégât des eaux en location meublée : qui doit déclarer
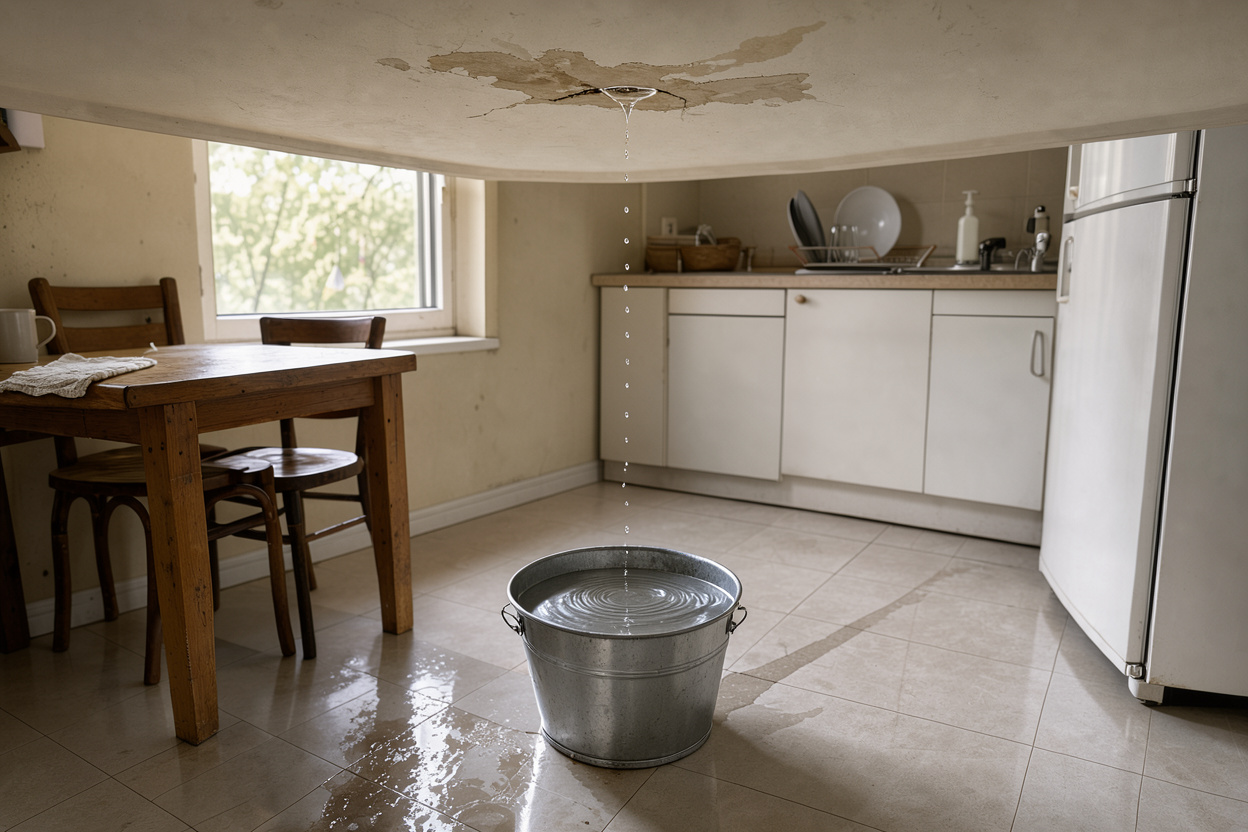
Le dégât des eaux est le sinistre le plus fréquent en assurance habitation. Il représente 39 % des sinistres indemnisés en 2025, loin devant l’incendie ou les événements climatiques. En location meublée, cette fréquence pose une question très concrète dès qu’une fuite apparaît : qui doit prévenir l’assurance ? La réponse dépend moins du statut de chacun que de l’origine exacte du sinistre. Cet article détaille, cas par cas, qui déclare et qui répond financièrement. Trois origines sont possibles : un équipement du locataire, un élément du bâti, ou une partie commune de l’immeuble.
À retenir
– En location meublée comme en location vide, c’est l’occupant du logement au moment du sinistre — donc le locataire — qui doit déclarer le dégât des eaux à son assureur, même s’il n’en est pas responsable.
– Si la fuite vient d’un équipement à l’usage exclusif du locataire, sa responsabilité locative est engagée ; si elle vient d’un élément du bâti (canalisation encastrée, toiture, vétusté), la responsabilité remonte au propriétaire.
– Si le sinistre provient des parties communes de l’immeuble, c’est au syndic de copropriété de le déclarer à l’assurance de la copropriété, en parallèle de la déclaration de l’occupant sinistré.
– La convention IRSI organise, pour la plupart des dégâts des eaux inférieurs à 5 000 € HT par logement, une indemnisation rapide par l’assureur de l’occupant sinistré, charge à lui d’exercer ensuite un recours si un tiers est responsable.
– La procédure de déclaration proprement dite (délais, formulaire à remplir) fait l’objet d’un autre article de ce site consacré spécifiquement aux sinistres en location meublée.
Le principe : l’occupant déclare, quelle que soit sa responsabilité
Première règle, la plus simple à retenir : c’est l’occupant du logement au moment du sinistre qui doit déclarer un dégât des eaux, donc le locataire en meublé, même lorsque la cause ne lui est pas imputable. La déclaration n’est pas un aveu de responsabilité. Elle déclenche simplement la prise en charge des dommages subis dans le logement.
Cette logique s’explique par la mécanique même de l’assurance dommages. L’assureur qui indemnise en premier lieu est celui de la personne qui subit le préjudice, pas celui de la personne éventuellement fautive. Le propriétaire, de son côté, doit lui aussi être informé sans délai. Il peut avoir à déclarer en parallèle s’il subit un dommage sur le bâti ou sur le mobilier qu’il possède, fréquent en meublé. Une assurance propriétaire non occupant (PNO), lorsqu’elle existe, intervient précisément sur ce périmètre.
Le détail de la procédure de déclaration elle-même dépasse le cadre de cet article : délais légaux, formulaire à transmettre, pièces justificatives. Il fait l’objet d’un article dédié sur ce site, consacré à la procédure de déclaration de sinistre en location meublée.
Fuite d’origine privative : locataire ou propriétaire responsable ?
Lorsque la fuite prend naissance à l’intérieur du logement loué, la répartition des responsabilités dépend de la nature de l’élément défaillant :
- si elle provient d’un équipement à l’usage exclusif du locataire — lave-linge, flexible de douche, robinetterie mal fermée, joint d’étanchéité non entretenu —, la responsabilité locative du locataire est engagée ;
- si elle provient d’un élément inhérent au bâti et à la charge du propriétaire — canalisation encastrée, toiture, vétusté d’une installation ancienne —, la responsabilité remonte au propriétaire.
| Origine de la fuite | Qui déclare | Qui est responsable |
|---|---|---|
| Équipement à l’usage exclusif du locataire | Le locataire | Le locataire |
| Élément du bâti à la charge du propriétaire | Le locataire (occupant) | Le propriétaire |
| Partie commune de l’immeuble | Le syndic, et l’occupant en parallèle | La copropriété |
Cette répartition trouve son fondement dans le code civil. L’article 1732 du code civil est le texte qui pose le principe. Le locataire répond des dégradations ou des pertes survenues pendant sa jouissance du logement, à moins qu’il ne prouve qu’elles ont eu lieu sans sa faute. C’est cette présomption que l’origine précise de la fuite permet, le cas échéant, de renverser au profit du locataire.
Par ailleurs, l’article 7 g de la loi n° 89-462 du 6 juillet 1989 impose au locataire de s’assurer contre les risques dont il doit répondre, dont l’incendie, l’explosion et le dégât des eaux. Cette obligation, commune au meublé et à la location vide, garantit qu’une assurance couvre le sinistre quelle que soit l’issue en responsabilité.
Sinistre venant des parties communes : le rôle du syndic
Autre configuration fréquente en immeuble collectif : la fuite ne provient pas du logement loué lui-même, mais d’une partie commune (colonne montante, réseau collectif, toiture de l’immeuble). Dans ce cas, c’est au syndic de copropriété qu’il revient de déclarer le sinistre à l’assurance de la copropriété, distincte de l’assurance du logement.
Cela ne dispense pas l’occupant sinistré de déclarer, de son côté, à son propre assureur, pour éviter d’attendre l’issue du recours entre assureurs. Un constat amiable de dégât des eaux est généralement établi entre voisins lorsque la fuite reste privative, ou avec le syndic lorsque la partie commune est en cause.
Le propriétaire bailleur n’est pas pour autant écarté de ses obligations lorsque l’origine est commune. L’Agence nationale pour l’information sur le logement rapporte une jurisprudence constante sur ce point. Le bailleur est tenu d’assurer la jouissance paisible du logement à son locataire, y compris pour les nuisances provenant des parties communes. Il ne peut donc pas se contenter de renvoyer son locataire vers l’assurance de la copropriété : il doit lui-même engager les démarches nécessaires auprès du syndicat des copropriétaires.
La convention IRSI : comment les assureurs se répartissent la charge
La convention IRSI est un accord interprofessionnel conclu entre assureurs, en vigueur depuis 2018. Elle organise la gestion et le règlement des dégâts des eaux et des incendies survenus dans un immeuble. Il s’agit d’une convention de marché entre assureurs, et non d’un texte de loi publié au Légifrance. Son objet : accélérer l’indemnisation de l’occupant sinistré. Elle évite d’attendre l’issue complète de la recherche de responsabilité.
Le mécanisme distingue deux paliers, selon le montant des dommages matériels par logement sinistré :
- jusqu’à 1 600 € HT de dommages, l’assureur de l’occupant sinistré indemnise directement, sans recours contre un autre assureur ;
- entre 1 600 € et 5 000 € HT, un expert unique peut être mandaté pour le compte de l’ensemble des parties concernées. Un recours entre assureurs reste alors possible, selon les responsabilités établies.
Au-delà de 5 000 € HT par logement, le sinistre sort du champ de la convention IRSI et suit les règles habituelles du droit de la responsabilité, avec expertise contradictoire si nécessaire.
À noter : la confusion la plus répandue consiste à croire que « qui déclare » et « qui paie » sont la même question. Ce sont deux mécanismes distincts. L’occupant déclare presque systématiquement, quelle que soit l’origine du sinistre. La convention IRSI, elle, ne répond qu’à la seconde question : qui, entre assureurs, finance in fine, et selon quelles règles.
Ce que cela change concrètement en location meublée
En pratique, trois acteurs peuvent intervenir selon la configuration du sinistre :
- le locataire déclare et est indemnisé rapidement pour les dommages subis dans le logement, mobilier compris lorsque sa garantie le couvre ;
- le propriétaire est tenu informé et indemnisé pour le bâti et le mobilier qu’il fournit, dès lors que sa responsabilité ou celle d’un tiers est engagée ;
- le syndic n’intervient que lorsque l’origine du sinistre est effectivement commune à l’immeuble.
Pour le propriétaire bailleur d’un meublé, cette organisation souligne l’intérêt d’une assurance PNO. Elle couvre les dommages au bâti et au mobilier fourni qui ne relèveraient pas de l’assurance du locataire. C’est notamment le cas lorsque le sinistre trouve son origine dans un élément à la charge du propriétaire, ou pendant une période de vacance locative.
Litiges fréquents et comment les éviter
Le désaccord le plus courant porte sur l’origine exacte de la fuite. C’est fréquent lorsqu’un logement ancien combine une installation vétuste et un usage quotidien du locataire. Dans ce type de situation, l’expertise prévue par la tranche 2 de la convention IRSI permet de trancher sur des bases techniques, plutôt que sur la seule version de chacune des parties. Elle s’applique dès que les dommages dépassent 1 600 € HT.
Pour limiter les contestations, il est utile de conserver systématiquement les preuves rassemblées au moment du sinistre. Photographies datées, devis de recherche de fuite, constat amiable signé par les parties concernées : ces éléments appuient la déclaration, quelle que soit la partie qui l’effectue. Ils facilitent aussi l’expertise en cas de désaccord persistant sur la responsabilité finale.
Questions fréquentes
Qui doit déclarer un dégât des eaux quand on est locataire d’un meublé ?
C’est l’occupant du logement, donc le locataire, qui doit déclarer le sinistre à son propre assureur, même s’il n’est pas responsable de la cause de la fuite. La déclaration ne préjuge pas de la responsabilité finale, déterminée ensuite selon l’origine du sinistre.
Le propriétaire doit-il aussi prévenir son assurance ?
Oui, dès lors que le bâti ou du mobilier lui appartenant est endommagé. Une assurance propriétaire non occupant (PNO) permet notamment de couvrir ces dommages lorsqu’ils ne relèvent pas de l’assurance du locataire.
Que se passe-t-il si la fuite vient d’un appartement voisin ou des parties communes ?
Si la fuite vient d’un logement voisin, celui-ci doit également déclarer le sinistre à son assureur, généralement via un constat amiable. Si elle provient des parties communes de l’immeuble, c’est au syndic de copropriété de déclarer le sinistre à l’assurance de la copropriété. L’occupant sinistré déclare en parallèle, de son côté.
En résumé
- L’occupant du logement — le locataire en meublé — déclare toujours en premier un dégât des eaux, quelle que soit sa responsabilité dans la cause du sinistre.
- L’origine de la fuite détermine qui indemnise in fine : équipement à l’usage exclusif du locataire, élément du bâti à la charge du propriétaire, ou partie commune relevant du syndic.
- La convention IRSI accélère l’indemnisation de la plupart des dégâts des eaux inférieurs à 5 000 € HT, sans modifier l’obligation de déclaration ni préjuger de la responsabilité finale.
- Conserver les preuves du sinistre (photos, devis, constat amiable) reste le meilleur moyen d’éviter un litige sur l’origine de la fuite.
Pour approfondir le choix d’une couverture adaptée à une location meublée, consultez notre guide sur l’assurance habitation en meublé et notre comparatif des meilleures assurances habitation. Retrouvez aussi notre FAQ complète sur l’assurance habitation et notre lexique de l’assurance habitation.